
Ce que protège réellement une assurance pour le parc informatique
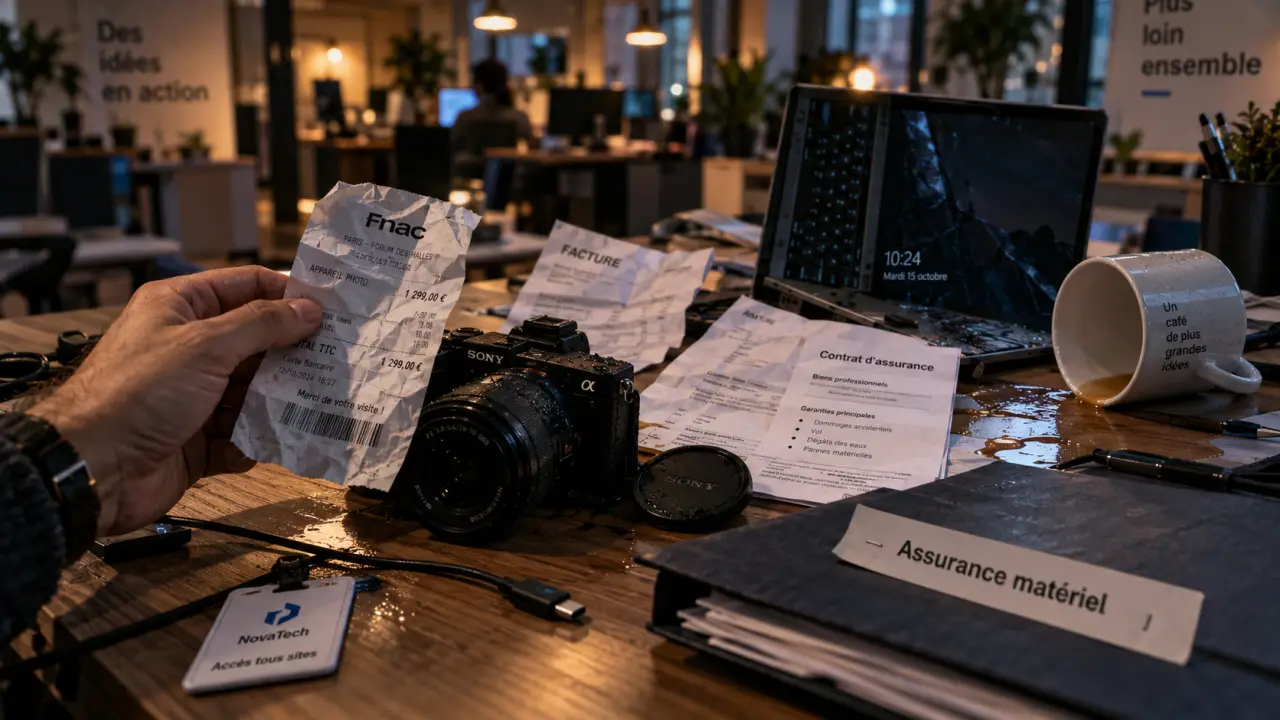
Un ordinateur portable volé, un café renversé sur une tablette ou un dégât des eaux dans les bureaux peuvent immobiliser une activité bien au-delà du prix de l’équipement. L’assurance matériel informatique entreprise protège le parc professionnel contre ces risques physiques et aide à financer la réparation, le remplacement ou la location temporaire d’un appareil. Pour être utile, elle doit correspondre aux lieux de travail, à la valeur du matériel et aux besoins de continuité d’activité.
Ce que protège réellement une assurance pour le parc informatique
Cette assurance couvre les équipements appartenant à l’entreprise ou utilisés dans le cadre de son activité : ordinateurs fixes et portables, écrans, tablettes, smartphones professionnels, imprimantes, scanners, disques durs externes et certains périphériques. Elle peut être souscrite seule ou intégrée à un contrat multirisque professionnel, selon l’assureur et la taille du parc.
Recommandation ACPR sur le devoir de conseil en assurance : Consultez la recommandation officielle de l’ACPR sur le devoir de conseil et l’information des clients lors de la distribution de produits d’assurance.
Elle n’est pas obligatoire légalement. Elle devient toutefois pertinente dès lors qu’un incident matériel empêcherait un salarié, un indépendant ou une équipe entière de travailler. Une TPE dépendante de quelques ordinateurs, un cabinet de conseil très mobile ou une agence équipée de postes haut de gamme n’ont pas la même exposition. Tous peuvent cependant devoir remplacer rapidement un outil de production non prévu au budget.
Les garanties à examiner avant de signer
Le socle de garantie couvre généralement le vol, les chutes et autres dommages accidentels, les déversements de liquides, les dommages électriques, les dégâts des eaux, l’incendie, le vandalisme et les catastrophes naturelles. La panne peut être incluse dans certains contrats, mais il faut vérifier sa définition. Une panne liée à l’usure ou à un défaut déjà couvert par la garantie constructeur ne sera pas nécessairement indemnisée de la même manière.
Ne présumez pas qu’un appareil est couvert parce qu’il est « informatique ». Le matériel audiovisuel peut relever d’un contrat distinct. Vérifiez aussi les plafonds par sinistre, les sous-limites applicables aux accessoires et la couverture des données. La récupération de données est souvent proposée séparément, alors qu’un disque dur endommagé peut contenir des documents essentiels.
Vol, casse, télétravail : les situations où le contrat fait la différence
La liste des risques assurés ne suffit pas. Le lieu, les circonstances et les mesures de prévention demandées déterminent souvent l’indemnisation. Un contrat adapté au travail sédentaire peut se révéler insuffisant pour une équipe qui se déplace chez des clients, travaille en coworking ou laisse des ordinateurs dans des véhicules.
Hors des locaux, une extension explicite est indispensable
Le télétravail peut être couvert au même titre que les bureaux, à condition que les équipements confiés aux salariés soient déclarés et que l’extension hors site figure au contrat. Demandez aussi si les déplacements professionnels, le domicile, les tiers-lieux et l’international sont inclus. La portée géographique varie selon les offres. Elle ne doit pas être déduite d’une simple mention du nomadisme.
Le parc informatique doit refléter l’organisation réelle de l’entreprise. Si vos collaborateurs alternent domicile, train, espace partagé et rendez-vous client, une garantie limitée à l’adresse du siège ne correspond pas à votre exposition. Cartographier les usages concrets permet d’identifier les angles morts : matériel prêté, stockage temporaire chez un prestataire, déplacements à l’étranger ou ordinateur utilisé par un nouvel arrivant avant son affectation formelle.
Préserver les preuves dès le sinistre
En cas de vol, déposez plainte sans attendre et conservez le récépissé. Pour une casse ou un dégât des eaux, prenez des photos, gardez l’appareil endommagé et demandez un devis de réparation avant de le faire remplacer, sauf consigne contraire de l’assureur. Les factures d’achat, numéros de série, inventaire du parc et preuve d’attribution au salarié accélèrent l’instruction du dossier. Une déclaration tardive ou un matériel impossible à identifier compliquent le remboursement.
Franchise, vétusté et valeur à neuf : ce qui détermine votre indemnisation
Le prix d’achat affiché sur une facture ne correspond pas toujours au montant reçu après un sinistre. Quatre notions doivent être lues avec attention dans les conditions contractuelles : la franchise, le plafond, la vétusté et la valeur à neuf.
| Élément du contrat | Ce qu’il change pour l’entreprise |
|---|---|
| Franchise | Part du sinistre restant à votre charge. Une prime plus basse peut s’accompagner d’une franchise plus élevée. |
| Valeur à neuf | Indemnisation fondée sur le coût de remplacement d’un équipement équivalent neuf, selon les limites prévues. |
| Vétusté | Décote appliquée selon l’âge et l’état du matériel. Elle réduit le montant versé si le contrat ne garantit pas le neuf. |
| Plafond de garantie | Montant maximal indemnisable par appareil, par sinistre ou pour l’ensemble du parc. |
Un ordinateur récent remplacé à valeur neuve n’a pas le même impact budgétaire qu’un appareil indemnisé après calcul de vétusté. Comparez donc des devis à garanties équivalentes, et pas seulement les cotisations. Vérifiez également la possibilité de financer la location de matériel de remplacement pendant la réparation. Pour une activité qui ne peut pas attendre, cette option peut avoir plus de valeur qu’une petite différence de prime.
Assurance matérielle, RC Pro et cyber : trois protections complémentaires
L’assurance matériel informatique couvre le hardware : l’objet physique, son vol, sa destruction ou son endommagement. Elle ne remplace pas l’assurance cyber, qui traite les risques numériques tels qu’un ransomware, une fuite de données, une fraude, une indisponibilité du système ou les frais de réponse à incident.
La RC Pro répond aux dommages causés à des tiers dans le cadre de l’activité. Elle peut être utile si une erreur professionnelle porte préjudice à un client, mais elle ne finance pas automatiquement le remplacement de votre propre ordinateur après une chute. Pour éviter les doublons et les lacunes, reliez chaque risque à la garantie correspondante :
- Ordinateur volé ou endommagé : assurance matériel informatique.
- Données chiffrées par un ransomware : assurance cyber, sous réserve des garanties souscrites.
- Préjudice causé à un client : RC Pro.
- Activité interrompue après un sinistre : option perte d’exploitation ou manque à gagner, à étudier en complément.
Établir le bon budget et comparer assurance classique ou leasing
Le coût dépend surtout de la valeur totale du parc, du nombre d’appareils, de leur mobilité, des garanties demandées, de la franchise et de l’historique de sinistralité. À titre de repère, Fleet évoque un budget annuel de 450 à 1 000 euros pour assurer les équipements d’une entreprise réalisant 500 000 euros de chiffre d’affaires. Ce montant ne remplace pas un devis : un cabinet avec dix portables nomades et une entreprise équipée de postes fixes n’ont pas le même niveau de risque.
Achat assuré ou leasing avec assurance intégrée
L’assurance classique convient aux entreprises propriétaires de leur matériel, notamment lorsque le parc est stable et déjà amorti. Le leasing avec assurance intégrée offre une autre approche : la dépense devient plus prévisible, le renouvellement du matériel peut être prévu au contrat et la gestion des appareils est centralisée. Certains acteurs annoncent un renouvellement automatique tous les 3 ans, avec reprise et recyclage des équipements en fin de cycle.
Avant de choisir, demandez au moins deux ou trois propositions portant sur le même inventaire. Indiquez la valeur de remplacement, les usages hors site, les pays de déplacement, les besoins de matériel temporaire et le niveau de franchise acceptable. Lisez ensuite le Document d’Information sur le Produit d’Assurance (IPID), puis les conditions générales. Vous y trouverez les exclusions, délais, plafonds et obligations qui précisent la protection réellement proposée.

Articles qui pourraient vous intéresser :
 Création d’entreprise artisanale : 5 étapes clés pour sécuriser votre projet avec la CMA
 Cabinet d’accompagnement à la reprise d’entreprise à Lyon pour sécuriser audit, financement et reprise
 Apport de titres à une holding : les comptes 261, 101 et la prime d’apport
 Expert-comptable et création d’entreprise : intervenir avant les statuts évite des coûts inutiles